
Finanzielle Freiheit bedeutet, dass deine passiven Einnahmen oder dein angespartes Vermögen ausreichen, um deinen Lebensunterhalt dauerhaft zu decken, ohne auf ein Gehalt angewiesen zu sein. Du arbeitest dann aus freiem Willen, nicht aus finanzieller Notwendigkeit. Die genaue Definition von Finanzielle Freiheit variiert je nach Lebensstandard, Familienstand und persönlichen Zielen.
Key Takeaways
- Finanzielle Freiheit bedeutet nicht zwangsläufig Reichtum, sondern ausreichend Vermögen oder Einnahmen, um ohne Zwang arbeiten zu können.
- Die häufig genannte Faustregel: Du benötigst das 25-fache deiner jährlichen Ausgaben als Vermögen (die sogenannte 4%-Regel).
- Finanzielle Freiheit und finanzielle Unabhängigkeit werden oft synonym verwendet, haben aber feine Unterschiede.
- Auch mit einem normalen Gehalt ist finanzielle Freiheit erreichbar, erfordert aber Disziplin und Zeit.
- Das Durchschnittsalter, in dem Menschen finanzielle Freiheit anstreben, liegt laut der FIRE-Bewegung zwischen 40 und 55 Jahren.
- Häufige Fehler sind: zu hohe Konsumausgaben, kein Investitionsplan und unrealistische Zeithorizonte.
- Finanzielle Freiheit ohne Investitionen ist theoretisch möglich, aber deutlich schwieriger zu erreichen.
- Familien benötigen in der Regel ein höheres Zielvermögen als Einzelpersonen.
Was Finanzielle Freiheit: Definition wirklich bedeutet
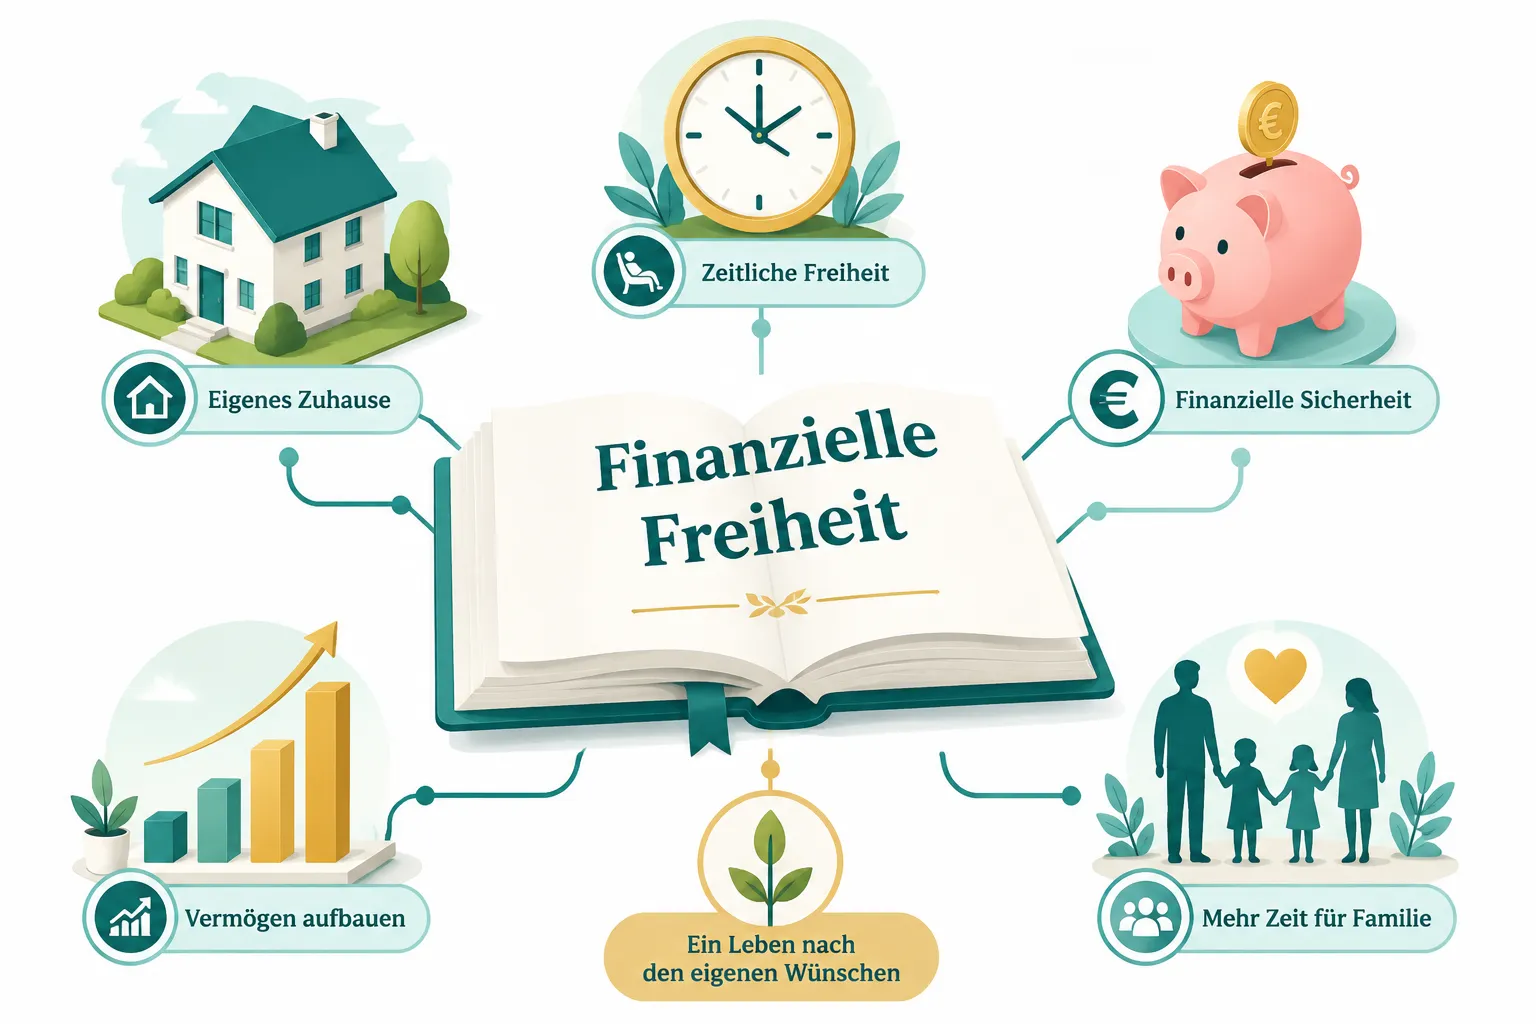
Finanzielle Freiheit bedeutet, dass dein Geld für dich arbeitet, nicht umgekehrt. Konkret: Deine laufenden Einnahmen aus Kapital, Immobilien, Dividenden oder anderen passiven Quellen decken deine monatlichen Ausgaben vollständig, ohne dass du aktiv arbeiten musst.
Die Finanzielle Freiheit: Definition lässt sich in drei Kernpunkte aufteilen:
- Keine Abhängigkeit vom Arbeitgeber: Du bist nicht gezwungen, einen Job zu behalten, den du nicht willst.
- Deckung der Lebenshaltungskosten: Deine Einnahmen ohne aktive Arbeit reichen für deinen Lebensstandard.
- Wahlfreiheit: Du entscheidest selbst, ob, wann und wie viel du arbeitest.
Ein häufiges Missverständnis: Finanzielle Freiheit bedeutet nicht, niemals mehr zu arbeiten. Viele Menschen, die diesen Zustand erreicht haben, arbeiten weiterhin, aber aus Leidenschaft oder Sinn, nicht aus Geldnot.
Wie viel Geld brauchst du für finanzielle Freiheit?
Eine konkrete Zahl gibt es nicht für jeden, aber es gibt eine bewährte Berechnungsgrundlage. Die sogenannte 4%-Regel, die auf der Trinity-Studie aus dem Jahr 1998 basiert, besagt: Wenn du jährlich nicht mehr als 4% deines Vermögens entnimmst, hält dein Portfolio statistisch gesehen mindestens 30 Jahre.
Formel: Jahresausgaben x 25 = benötigtes Zielvermögen
Beispiele:
| Jährliche Ausgaben | Benötigtes Zielvermögen (25x) |
|---|---|
| 24.000 Euro | 600.000 Euro |
| 36.000 Euro | 900.000 Euro |
| 60.000 Euro | 1.500.000 Euro |
Diese Zahlen sind Schätzwerte und hängen stark von Faktoren wie Inflation, Rendite und Lebenserwartung ab. Wer früh in Rente gehen möchte, sollte eher das 30-fache oder 33-fache seiner Ausgaben ansparen, da der Zeithorizont länger ist.
Wichtig: Die 4%-Regel wurde für US-amerikanische Marktbedingungen entwickelt. Für europäische Anleger empfehlen Finanzexperten oft eine konservativere Entnahmerate von 3 bis 3,5%.
Finanzielle Freiheit vs. finanzielle Unabhängigkeit: Was ist der Unterschied?
Beide Begriffe werden oft synonym verwendet, aber es gibt einen feinen Unterschied. Finanzielle Unabhängigkeit bedeutet, dass du nicht auf externe Unterstützung (Familie, Sozialleistungen) angewiesen bist und deine Grundbedürfnisse selbst finanzierst. Finanzielle Freiheit geht einen Schritt weiter: Du kannst nicht nur überleben, sondern deinen gewünschten Lebensstil dauerhaft finanzieren, ohne aktiv zu arbeiten.
- Finanzielle Unabhängigkeit: Keine Schulden, stabile Einnahmen, kein Angewiesensein auf andere.
- Finanzielle Freiheit: Passives Einkommen übersteigt alle Ausgaben dauerhaft.
In der FIRE-Bewegung (Financial Independence, Retire Early) werden beide Begriffe oft als aufeinanderfolgende Stufen betrachtet: Erst Unabhängigkeit, dann Freiheit.
Kann man mit einem normalen Job finanzielle Freiheit erreichen?
Ja, finanzielle Freiheit ist auch mit einem durchschnittlichen Gehalt erreichbar, aber sie erfordert eine konsequente Spar- und Investitionsstrategie über viele Jahre. Der Schlüssel liegt nicht im Einkommen, sondern in der Sparquote.
Wer 20 bis 30% seines Nettoeinkommens spart und investiert, kann laut verschiedenen Finanzplanungsmodellen innerhalb von 20 bis 30 Jahren finanzielle Freiheit erreichen, selbst bei einem mittleren Einkommen.
Praktische Schritte für Angestellte:
- Monatliche Ausgaben genau kennen und reduzieren.
- Einen Notgroschen von drei bis sechs Monatsgehältern aufbauen.
- Regelmäßig in breit gestreute ETFs oder Indexfonds investieren.
- Zusätzliche Einkommensquellen aufbauen (Nebeneinkommen, Dividenden).
- Schulden systematisch abbauen, besonders Konsumkredite.
Häufiger Fehler: Viele warten auf ein höheres Gehalt, bevor sie anfangen zu sparen. Dabei ist der Zeitpunkt des Starts wichtiger als die Höhe des Betrags, weil der Zinseszinseffekt Zeit braucht.
In welchem Alter kann man finanzielle Freiheit erreichen?
Es gibt kein fixes Alter, aber die FIRE-Bewegung zeigt, dass Menschen mit hoher Sparquote finanzielle Freiheit zwischen 35 und 55 Jahren erreichen können. Wer mit 25 anfängt und 50% seines Einkommens spart, kann theoretisch mit Mitte 40 finanziell frei sein.
Realistische Zeithorizonte nach Sparquote (grobe Schätzung):
- 10% Sparquote: etwa 40 Jahre bis zur finanziellen Freiheit
- 25% Sparquote: etwa 30 Jahre
- 50% Sparquote: etwa 17 Jahre
- 75% Sparquote: etwa 7 Jahre
Diese Zahlen gehen von einer durchschnittlichen Marktrendite von 7% pro Jahr aus (vor Inflation). Sie sind als Orientierung zu verstehen, nicht als Garantie.
Wie lange dauert es, finanzielle Freiheit zu erreichen?
Die Dauer hängt von drei Variablen ab: Sparquote, Anfangsvermögen und Rendite. Wer früh anfängt und konsequent investiert, kann den Zeitraum deutlich verkürzen.
Ein Beispiel aus der Praxis: Eine 30-jährige Lehrerin mit 2.800 Euro Nettoeinkommen spart 700 Euro monatlich und investiert in einen weltweiten ETF. Bei einer angenommenen Jahresrendite von 6% hätte sie nach 25 Jahren ein Vermögen von rund 480.000 Euro angespart, was bei Ausgaben von 1.800 Euro monatlich (21.600 Euro jährlich) knapp über dem 22-fachen ihrer Jahresausgaben liegt. Noch nicht das Ziel, aber ein solider Fortschritt.
Der Zinseszinseffekt ist entscheidend: Die ersten Jahre bringen wenig sichtbares Wachstum. Aber nach 15 bis 20 Jahren beschleunigt sich das Wachstum erheblich.
Finanzielle Freiheit ohne Investitionen: Ist das möglich?
Theoretisch ja, praktisch sehr schwer. Wer ausschließlich auf Sparkonten oder Tagesgeld setzt, verliert nach Inflation real an Kaufkraft. Ohne Investitionen müsste man eine so große Summe ansparen, dass die Zinsen allein den Lebensunterhalt decken, was bei aktuellen Zinssätzen unrealistisch hohe Summen erfordert.
Alternativen ohne klassische Aktieninvestments:
- Immobilien als Mieteinnahmen-Quelle
- Aufbau eines eigenen Unternehmens mit passivem Charakter
- Lizenzeinnahmen aus geistigem Eigentum (Bücher, Software, Musik)
- Peer-to-Peer-Kredite (höheres Risiko)
Alle diese Wege erfordern erheblichen Aufwand oder Kapital und sind nicht risikolos. Für die meisten Menschen bleibt ein diversifiziertes Investmentportfolio der effizienteste Weg.
Finanzielle Freiheit: Definition im internationalen Vergleich
Die Finanzielle Freiheit: Definition variiert je nach Land erheblich, weil Lebenshaltungskosten, Sozialleistungen und Steuersysteme stark unterschiedlich sind. In Deutschland, Österreich und der Schweiz spielt die gesetzliche Rentenversicherung eine Rolle bei der Planung, während in den USA oder Großbritannien private Vorsorge noch stärker im Vordergrund steht.
- Deutschland/Österreich: Staatliche Rente als Basis, private Altersvorsorge als Ergänzung. Finanzielle Freiheit bedeutet hier oft, die Rentenlücke durch eigenes Kapital zu schließen.
- Schweiz: Höhere Lebenshaltungskosten, aber auch höhere Löhne. Das Zielvermögen ist entsprechend höher.
- USA: Die FIRE-Bewegung ist hier am stärksten verbreitet. Kein staatliches Rentensystem im europäischen Sinne.
- Entwicklungsländer: Geografische Arbitrage ist ein bekanntes Konzept: Menschen aus westlichen Ländern leben in Ländern mit niedrigeren Kosten und erreichen so früher finanzielle Freiheit.
Bedeutet finanzielle Freiheit, nie wieder zu arbeiten?
Nein, finanzielle Freiheit bedeutet nicht zwangsläufig, nie wieder zu arbeiten. Es bedeutet, dass du arbeiten kannst, wenn und wie du willst. Viele Menschen, die finanzielle Freiheit erreicht haben, arbeiten weiterhin, aber zu ihren eigenen Bedingungen.
Studien zur Lebenszufriedenheit zeigen, dass sinnvolle Beschäftigung ein wichtiger Faktor für Wohlbefinden ist. Finanzielle Freiheit gibt dir die Wahl, nicht den Zwang zur Untätigkeit.
Häufige Fehler auf dem Weg zur finanziellen Freiheit
Viele Menschen scheitern nicht am fehlenden Einkommen, sondern an vermeidbaren Fehlern. Die häufigsten sind:
- Lifestyle-Inflation: Mit steigendem Einkommen steigen auch die Ausgaben, die Sparquote bleibt gleich.
- Kein konkretes Ziel: Ohne Zielvermögen fehlt die Orientierung.
- Zu konservatives Anlegen: Geld auf dem Sparkonto verliert nach Inflation an Wert.
- Schulden ignorieren: Konsumkredite mit hohen Zinsen fressen den Aufbau von Vermögen auf.
- Zu spätes Anfangen: Jedes Jahr Verzögerung kostet durch den Zinseszinseffekt überproportional viel.
- Einkommensdiversifikation vernachlässigen: Wer nur auf ein Einkommen setzt, ist anfälliger für Rückschläge.
Finanzielle Freiheit für Familien vs. Einzelpersonen
Familien brauchen in der Regel ein deutlich höheres Zielvermögen als Einzelpersonen, weil die Ausgaben für Kinder, Wohnraum und Versicherungen erheblich höher sind. Gleichzeitig können zwei Einkommen die Sparquote erhöhen.
Für Einzelpersonen:
- Niedrigere Ausgaben, schnellerer Vermögensaufbau möglich.
- Mehr Flexibilität bei Wohnort und Lebensstil (geografische Arbitrage).
Für Familien:
- Höheres Zielvermögen nötig (Schulkosten, Gesundheit, größere Wohnung).
- Beide Partner können sparen und investieren, was den Aufbau beschleunigt.
- Kinderbetreuungskosten können kurzfristig die Sparquote stark senken.
Eine Familie mit zwei Kindern und monatlichen Ausgaben von 4.500 Euro benötigt ein Zielvermögen von rund 1.350.000 Euro (25-fache Jahresausgaben). Das ist deutlich mehr als bei einer Einzelperson mit 1.800 Euro monatlichen Ausgaben (Zielvermögen: 540.000 Euro).
Ist finanzielle Freiheit realistisch oder nur ein Traum?
Finanzielle Freiheit ist für die meisten Menschen erreichbar, aber nicht ohne Aufwand und Geduld. Sie ist kein Traum, aber auch kein Selbstläufer. Die entscheidende Frage ist nicht ob, sondern wann und unter welchen Bedingungen.
Wer mit 30 Jahren anfängt, 25% seines Nettoeinkommens zu investieren, und dabei eine durchschnittliche Rendite von 6 bis 7% erzielt, kann realistisch mit Mitte bis Ende 50 finanziell frei sein. Das ist keine Garantie, aber ein fundiertes Ziel.
Finanzielle Freiheit ist realistisch, wenn:
- Du einen klaren Plan und ein konkretes Zielvermögen hast.
- Du deine Ausgaben kennst und kontrollierst.
- Du früh genug anfängst und konsequent investierst.
- Du Rückschläge einplanst und nicht beim ersten Börsenrückgang aufgibst.
Finanzielle Freiheit: Definition und der erste Schritt
Die Finanzielle Freiheit: Definition ist klar, der Weg dorthin ist individuell. Der erste Schritt ist immer derselbe: Klarheit über die eigenen Finanzen gewinnen. Wer nicht weiß, was er monatlich ausgibt, kann kein Zielvermögen berechnen.
Einstieg in drei Schritten:
- Monatliche Einnahmen und Ausgaben vollständig erfassen.
- Zielvermögen berechnen (Jahresausgaben x 25).
- Monatlichen Sparbetrag festlegen und automatisieren.
FAQ
Was ist die einfachste Definition von finanzieller Freiheit?
Finanzielle Freiheit bedeutet, dass deine Einnahmen ohne aktive Arbeit deine Ausgaben dauerhaft decken. Du bist nicht auf ein Gehalt angewiesen.
Wie viel Geld brauche ich für finanzielle Freiheit in Deutschland?
Als Faustregel gilt das 25-fache deiner jährlichen Ausgaben. Bei 30.000 Euro Jahresausgaben wären das 750.000 Euro Zielvermögen.
Was ist die 4%-Regel?
Die 4%-Regel besagt, dass du jährlich 4% deines Vermögens entnehmen kannst, ohne es in 30 Jahren aufzubrauchen. Sie basiert auf der Trinity-Studie von 1998.
Ist finanzielle Freiheit dasselbe wie Rente?
Nein. Finanzielle Freiheit ist selbst erarbeitet und kann in jedem Alter eintreten. Die gesetzliche Rente ist ein staatliches System mit festem Eintrittsalter.
Muss ich Aktien kaufen, um finanziell frei zu werden?
Nicht zwingend, aber Aktien und ETFs sind für die meisten Menschen der effizienteste Weg. Alternativen sind Immobilien, eigene Unternehmen oder Lizenzeinnahmen.
Wie lange dauert es, finanziell frei zu werden?
Das hängt von deiner Sparquote ab. Bei 25% Sparquote dauert es etwa 30 Jahre, bei 50% etwa 17 Jahre (bei 7% Jahresrendite).
Kann ich mit 40 noch finanziell frei werden?
Ja, aber der Zeithorizont ist kürzer. Mit hoher Sparquote und konsequentem Investieren ist finanzielle Freiheit auch mit einem späten Start möglich.
Was ist der Unterschied zwischen FIRE und finanzieller Freiheit?
FIRE (Financial Independence, Retire Early) ist eine Bewegung, die finanzielle Freiheit mit frühem Ruhestand verbindet. Finanzielle Freiheit ist das übergeordnete Konzept.
Brauche ich einen Finanzberater?
Nicht zwingend, aber für komplexe Situationen (Immobilien, Erbschaft, Unternehmensverkauf) kann professionelle Beratung sinnvoll sein. Für den Einstieg reichen oft gute Bücher und unabhängige Online-Ressourcen.
Ist finanzielle Freiheit steuerpflichtig?
Kapitalerträge in Deutschland unterliegen der Abgeltungssteuer von 25% plus Solidaritätszuschlag. Das sollte in die Planung einbezogen werden.
Fazit: Finanzielle Freiheit ist ein Ziel, kein Zufall
Finanzielle Freiheit entsteht nicht durch Glück oder ein hohes Gehalt allein. Sie ist das Ergebnis eines klaren Plans, konsequenter Spargewohnheiten und geduldigen Investierens über viele Jahre.
Deine nächsten konkreten Schritte:
- Heute: Alle monatlichen Ausgaben aufschreiben und kategorisieren.
- Diese Woche: Zielvermögen berechnen (Jahresausgaben x 25).
- Diesen Monat: Ein Depot eröffnen und einen automatischen Sparplan einrichten, auch wenn es nur 50 Euro monatlich sind.
- Langfristig: Sparquote schrittweise erhöhen, Ausgaben optimieren, Wissen über Investitionen aufbauen.
Der beste Zeitpunkt anzufangen war gestern. Der zweitbeste ist heute.
Quellen
- Bengen, W. P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning. https://www.financialplanningassociation.org
- Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal. https://www.aaii.com
- Bundesministerium für Finanzen Deutschland. (2023). Altersvorsorge und private Geldanlage. https://www.bundesfinanzministerium.de
- Hester, T. (2018). Work Optional: Retire Early the Non-Penny-Pinching Way. Hachette Books.
Tags: Finanzielle Freiheit, Finanzielle Unabhängigkeit, FIRE Bewegung, Passives Einkommen, Vermögensaufbau, ETF Investieren, 4 Prozent Regel, Sparquote erhöhen, Altersvorsorge Deutschland, Frührentner, Finanzplanung, Zielvermögen berechnen


Hinterlasse jetzt einen Kommentar